Entwicklung – der Blick zurück – der Blick nach vorn
Gefühlt zahlen wir doch alle zu viel. Oder sehen sie das anders. Die Inflation ist das eine, die Neuformierung der gesamten Rahmenbedingungen das andere. Nehmen wir doch einfach mal den Bereich der Kfz-Versicherung. Gefühlt wurden einfach nur die Beiträge immer höher. Dahinter verbarg sich aber eine konstruktionsbedingte Entwicklung der Reparaturkosten bei Fahrzeugen, die heute fast in allen Bereichen digitalisiert sind und deren Komponenten in komplexe Gesamtsysteme eingebunden sind. Und was hat das mit den Preisen zu tun? Schauen wir mal genauer hin.
Im Grunde nicht viel Neues
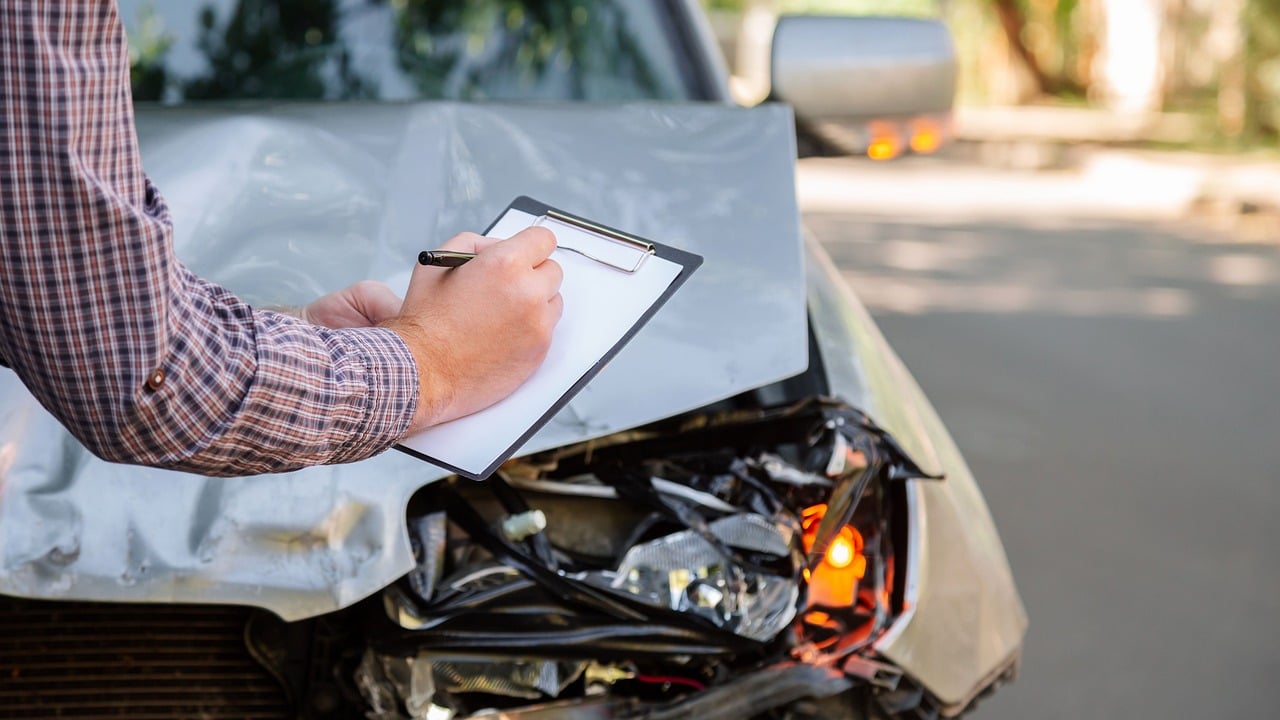
Alle Ausgaben steigen: für Löhne, Arbeitgeberabgaben, Mieten und Energie. Dazu kommen die Kosten für Reparaturkomponenten. Die Stoßstange ist heute selten noch aus Metall, dafür ist der Verbundstoff voll bis oben hin mit digitaler Technik. Kommt es zum Schaden, kostet die Stoßstange soviel wie ein teurer Laptop samt Router mit Sim-Karte, Bildschirm und Netzwerk-Server. Da war die gute alte Stoßstange aus Metal ohne technischen Mehrwert ein sehr überschaubares finanzielles Risiko im Falle eines Unfalls. Lang ist es her.
Tatsächlich schrieben Kfz-Versicherer über viele Jahre rote Zahlen. Die Preise stiegen aber immer weiter und blieben doch für lange Zeit unterhalb der Deckungsbeiträge. Gefühlt nahm der Kunde das genaue Gegenteil wahr.
Das Jahr 2025 brachte die Wende
Wer rote Zahlen schreibt, kann nicht einfach so mal die Beiträge anheben. Das Problem betraf ja fast alle Kfz-Versicherer. Ein zu schneller Schritt Richtung Risikobereinigung führt dann ganz schnell in die Konkurrenzlosigkeit und in den Abschied vom Markt. Die Annäherung an wirtschaftlich vertretbare Deckungsbeiträge war also eine lange Reihe vorsichtiger Preisbereinigungen und nahm Jahre in Anspruch. Im Jahr 2025 war es dann erreiht.
Teuer, aber auskömmlich
In Deutschland sind viele Kfz-Versicherer tätig. Elf davon unterscheiden sich von ihnen kleineren Mitkonkurrenten durch Kundenanzahl und Beitragsvolumen: mindestens 4 Millionen Verträge und mehr als 1,3 Milliarden Euro Beitragseinnahmen. Von diesen elf großen Unternehmen hatten es erst in 2025 neun geschafft, wieder schwarze Zahlen zu schreiben. Tatsächlich war das höchste Zeit, Rücklagen halten nicht ewig und der Sinn unternehmerischen Handeln ist es, Gewinn zu erzielen, sonst ziehen die Investoren ihr Geld ab.
Die Wahrheit zeigt sich bescheiden
Von jedem eingenommenen Euro verbleiben gerade einmal 12 Cent als Gewinn des Versicherungsunternehmens im Kfz-Bereich. Und die Veränderungen auf dem Markt wie im Bereich des Kfz-Baus vollziehen sich schnell. Da ist der Blick auf die erreichte Gewinnmarge eine kurze Momentaufnahme. Der Markt wird preislich dynamisch bleiben. Und der Kunde muss an Hand der Rentabilitäts-Berechnung wieder ein Gefühl für die tatsächlichen Kosten entwickeln.
Ein neues Problem kommt auf uns zu
Die Zulassungszahlen für E-Autos steigen schnell und dynamisch. So ist das auch gewollt. Erkennbar ist dabei aber, dass E-Fahrzeuge aus Asien wesentlich kostengünstiger als deutsche und europäische Modelle sind. Leider gilt das nicht im Bereich der Versicherung. Der Grund ist einfach. Die Grundlage der Preiskalkulation von Versicherungsprämien sind Schadenhäufigkeiten, deren Kosten und die dafür bereitstehenden Beitragseinnahmen. Daraus berechnen sich sogenannte individuelle Typklassen für jedes Fahrzeug. Trotz steigendem Abverkauf ist die Zahl der Fahrzeuge einer Typklasse noch recht gering. Um nicht wieder in die roten Zahlen zu kommen, werden die unterrepräsentierten Fahrzeugtypen recht teuren Typklassen zugeordnet, bis die Unfallstatistik diesen Trend wieder langsam in die Normalität zurückführt. „Günstig“ ist eben auch immer nur ein Teilaspekt der gesamten Kalkulation. Daran wird sich nichts ändern!